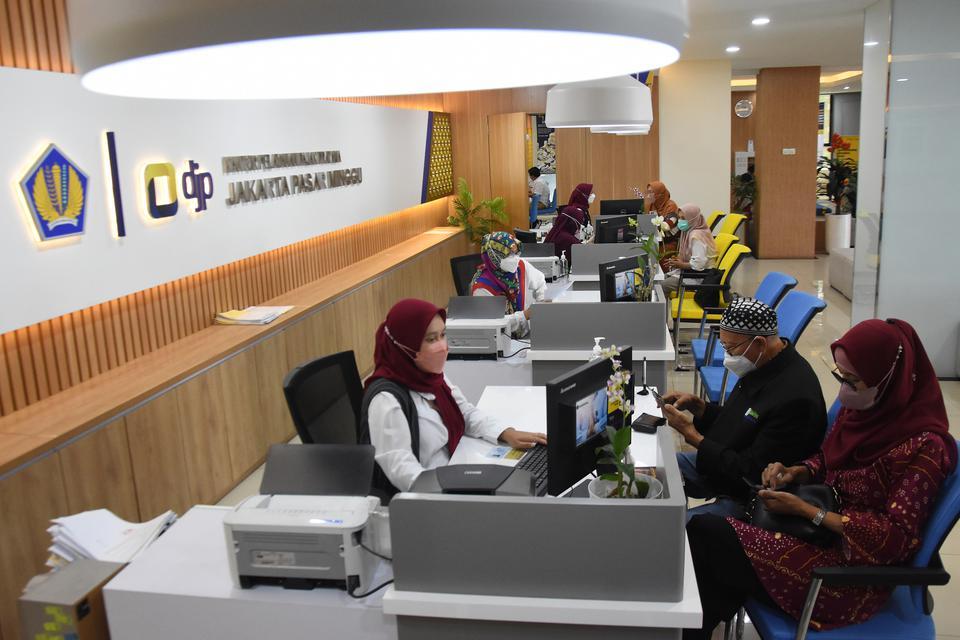
Beritabanten.com – Direktorat Jenderal Pajak (DJP) terus memperluas pengawasan perpajakan hingga ke tingkat desa dan kelurahan melalui implementasi Surat Edaran DJP SE-8/PJ/2026 yang menyesuaikan dengan Peraturan Menteri Keuangan (PMK) Nomor 111 Tahun 2025 serta penerapan sistem Coretax. Kebijakan tersebut juga melibatkan aparatur kewilayahan sebagai bagian dari upaya memperkuat pemetaan potensi perpajakan di seluruh Indonesia.
Dari sisi administrasi perpajakan, langkah tersebut memiliki tujuan yang jelas, yakni memperluas basis data wajib pajak dan meningkatkan akurasi informasi mengenai aktivitas ekonomi masyarakat. Dengan dukungan teknologi seperti remote sensing, web scraping, dan sistem digital perpajakan, pemerintah berupaya memperkecil kesenjangan antara potensi penerimaan pajak dan realisasi penerimaan negara.
Namun, kebijakan tersebut juga memunculkan pertanyaan di ruang publik. Ketika negara semakin mampu menjangkau aktivitas ekonomi masyarakat hingga tingkat desa, bagaimana dengan upaya menutup potensi kebocoran penerimaan dari kelompok usaha berskala besar yang selama ini juga menjadi perhatian berbagai lembaga pengawas?
Persepsi tersebut muncul karena masyarakat melihat pengawasan terhadap pelaku usaha kecil semakin kuat, sementara persoalan seperti penghindaran pajak (tax avoidance), praktik transfer pricing, hingga berbagai bentuk ketidakpatuhan di sektor usaha besar masih menjadi tantangan yang terus dibahas dalam berbagai forum kebijakan.
Dalam beberapa tahun terakhir, sektor sumber daya alam seperti pertambangan, perkebunan, dan komoditas ekspor memang menjadi perhatian karena memiliki kontribusi ekonomi yang besar. Berbagai hasil pemeriksaan dan kajian dari lembaga negara maupun organisasi masyarakat sipil juga kerap menyoroti pentingnya penguatan tata kelola untuk meminimalkan potensi kehilangan penerimaan negara.
Dalam perspektif kebijakan publik, kondisi tersebut dapat dijelaskan melalui konsep enforcement asymmetry, yakni situasi ketika pengawasan terhadap kelompok yang lebih mudah dijangkau berjalan lebih efektif dibandingkan pengawasan terhadap aktivitas ekonomi yang lebih kompleks dan melibatkan transaksi dalam skala besar.
Sosiolog Pierre Bourdieu juga menjelaskan bahwa kekuatan ekonomi sering kali berjalan beriringan dengan modal sosial dan kelembagaan. Dalam konteks perpajakan, perusahaan besar umumnya memiliki sumber daya yang lebih besar untuk mengelola aspek kepatuhan maupun penyelesaian persoalan regulasi dibandingkan pelaku usaha kecil.
Di sisi lain, sistem perpajakan tidak hanya diukur dari besarnya penerimaan negara, tetapi juga dari persepsi keadilan yang dirasakan masyarakat. Prinsip keadilan fiskal menjadi faktor penting dalam membangun kepatuhan sukarela (voluntary compliance). Masyarakat cenderung lebih patuh membayar pajak apabila melihat bahwa seluruh wajib pajak diperlakukan secara setara sesuai kemampuan ekonominya.
Teori tax morale juga menunjukkan bahwa kepatuhan pajak tidak hanya dipengaruhi ancaman sanksi, tetapi juga kepercayaan terhadap sistem perpajakan yang dianggap adil, transparan, dan konsisten dalam menegakkan aturan kepada seluruh kelompok wajib pajak.
Karena itu, penguatan pengawasan hingga tingkat desa patut dipandang sebagai bagian dari modernisasi administrasi perpajakan. Namun, langkah tersebut idealnya berjalan seiring dengan penguatan pengawasan terhadap sektor-sektor yang memiliki potensi penerimaan besar, seperti perusahaan multinasional, transaksi lintas negara, perdagangan komoditas, eksportir, importir, serta pemanfaatan berbagai fasilitas perpajakan.
Transformasi digital perpajakan akan memberikan manfaat yang lebih optimal apabila mampu meningkatkan pengawasan secara menyeluruh, baik terhadap pelaku usaha kecil maupun kelompok usaha berskala besar. Dengan demikian, modernisasi sistem tidak hanya memperluas jangkauan pengawasan, tetapi juga memperkuat rasa keadilan dalam sistem perpajakan nasional.
Pada akhirnya, pajak merupakan fondasi pembiayaan pembangunan yang membutuhkan partisipasi seluruh warga negara dan dunia usaha. Namun, keberhasilan sistem perpajakan tidak hanya ditentukan oleh kemampuan negara mengumpulkan penerimaan, melainkan juga oleh kemampuannya menegakkan prinsip keadilan sehingga setiap wajib pajak memberikan kontribusi sesuai kapasitas ekonominya. (Red)
Direktorat Jenderal Pajak, Coretax, Pajak, Perpajakan, Penerimaan Negara, Tax Avoidance, Transfer Pricing, Keadilan Fiskal, Tax Morale, Kebijakan Pajak.
Cek Berita dan Artikel Lainnya di Google News Beritabanten.com
Tinggalkan Balasan