Beritabanten.com – Polemik tagihan pajak yang disebut mencapai Rp1,3 miliar hingga Rp1,5 miliar terhadap usaha kuliner Bolosego yang viral belakangan ini semestinya menjadi bahan evaluasi bersama.
Persoalannya bukan semata-mata apakah pengusaha wajib membayar pajak atau tidak. Kewajiban perpajakan tentu harus dipenuhi sesuai aturan. Persoalan yang lebih penting adalah bagaimana negara memungut pajak dengan cara yang tetap memberikan ruang bagi dunia usaha untuk bertahan, berkembang, dan menciptakan lapangan pekerjaan.
Bagi sebuah usaha yang telah mempekerjakan banyak orang, persoalan pajak tidak cukup dilihat hanya dari besarnya omzet. Omzet yang besar belum tentu menunjukkan keuntungan yang besar. Ada biaya bahan baku, gaji karyawan, sewa, listrik, operasional, pemasaran, cicilan, investasi, dan berbagai kebutuhan lain yang harus ditanggung pengusaha.
Karena itu, ketika muncul kewajiban pajak dalam jumlah besar, hal yang perlu dijelaskan secara terbuka adalah bagaimana angka tersebut dihitung, periode mana yang diperiksa, data apa yang digunakan, serta apakah pembayaran pajak yang sebelumnya telah dilakukan sudah diperhitungkan.
Di sisi lain, pengusaha juga tidak boleh menganggap pajak sebagai sesuatu yang dapat dihindari ketika usaha sudah berkembang. Justru semakin besar sebuah usaha, semakin penting administrasi, pembukuan, dan tata kelola perpajakannya diperbaiki.
Pengusaha yang naik kelas harus siap naik kelas pula dalam tata kelola perpajakan. Persoalannya, proses tersebut jangan sampai baru dipahami setelah muncul tagihan yang nilainya kemudian terasa mengejutkan.
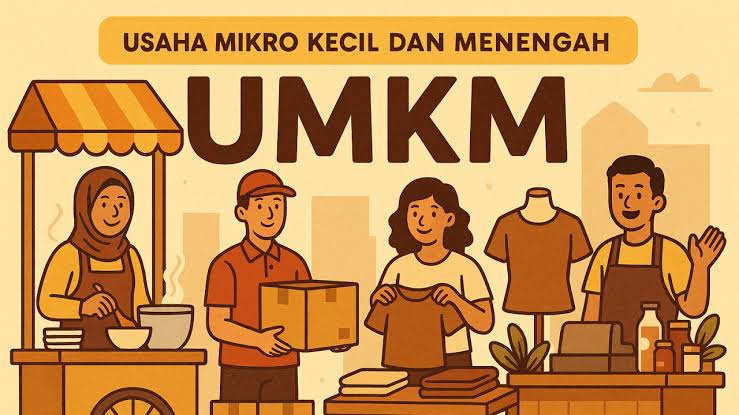
Pemerintah melalui PP Nomor 20 Tahun 2026 tetap mempertahankan tarif PPh Final UMKM sebesar 0,5 persen dengan batas peredaran bruto Rp4,8 miliar dalam satu tahun pajak bagi wajib pajak yang memenuhi kriteria. Khusus wajib pajak orang pribadi UMKM, bagian omzet sampai Rp500 juta dalam satu tahun pajak tetap mendapatkan fasilitas tidak dikenai PPh. (Pajak)
Namun, PP 20/2026 juga mengubah cakupan penerima fasilitas tersebut. Skema PPh Final 0,5 persen terutama berlaku bagi wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi yang memenuhi persyaratan. Dengan demikian, pelaku usaha perlu memahami bentuk badan usaha dan konsekuensi perpajakannya, bukan hanya menghitung omzet. (Pajak)
Di sinilah pentingnya pendekatan yang lebih manusiawi sekaligus edukatif dalam perpajakan.
Ketika sebuah usaha mulai tumbuh, pemerintah seharusnya tidak hanya hadir ketika menemukan kekurangan pembayaran pajak. Pemerintah juga perlu hadir memberikan pemahaman sejak awal: kapan status perpajakan berubah, apa konsekuensinya ketika bentuk badan usaha berubah, bagaimana pembukuan harus dilakukan, dan berapa kewajiban yang perlu dipersiapkan.
Sebab, jangan sampai seorang pengusaha merasa usahanya sedang berhasil karena omzet meningkat, karyawan bertambah, dan cabang mulai berkembang, tetapi beberapa tahun kemudian justru menghadapi persoalan perpajakan yang sebelumnya tidak dipahami.
Kondisi seperti itu pada akhirnya bukan hanya menjadi persoalan pengusaha. Ada karyawan yang menggantungkan hidup pada perusahaan, pemasok yang bergantung pada keberlangsungan usaha, serta masyarakat yang memperoleh manfaat dari aktivitas ekonomi tersebut.
Namun prinsipnya juga harus jelas: pengusaha yang memang memiliki kewajiban pajak harus membayarnya. Negara berhak mendapatkan penerimaan untuk membiayai pembangunan. Pada saat yang sama, wajib pajak berhak mendapatkan kepastian mengenai dasar perhitungan, transparansi data, dan kesempatan melakukan klarifikasi apabila terdapat perbedaan antara perhitungan pemerintah dan catatan perusahaan.
Karena itu, penyelesaian persoalan seperti Bolosego sebaiknya tidak berhenti pada perdebatan mengenai angka Rp1,3 miliar atau Rp1,5 miliar.
Yang jauh lebih penting adalah membuka perhitungannya secara terang. Jika memang terdapat kekurangan pajak, mari diselesaikan sesuai aturan. Jika terdapat data yang perlu dikoreksi, berikan ruang untuk koreksi. Jika ada perbedaan pemahaman mengenai aturan, selesaikan melalui mekanisme perpajakan yang tersedia.
Pajak seharusnya menjadi bagian dari keberhasilan sebuah usaha, bukan menjadi alasan sebuah usaha berhenti berkembang.
Pemerintah membutuhkan penerimaan pajak, sementara masyarakat membutuhkan dunia usaha yang sehat dan mampu menyediakan lapangan pekerjaan. Keduanya sebenarnya bukan dua kepentingan yang harus dipertentangkan.
Yang perlu dibangun adalah sistem perpajakan yang membuat pengusaha berpikir, “Saya wajib membayar pajak dan saya tahu berapa yang harus saya bayar,” bukan, “Saya baru tahu kewajiban saya setelah tagihan menjadi sangat besar.”
UMKM yang berkembang seharusnya dipandang sebagai bagian penting dari ekosistem ekonomi. Ketika usaha naik kelas, negara memang harus mendapatkan haknya melalui pajak. Tetapi negara juga perlu memastikan proses tersebut memberikan kepastian, transparansi, edukasi, dan ruang yang cukup agar usaha tetap dapat hidup dan berkembang.
Pada akhirnya, keberhasilan kebijakan pajak UMKM jangan hanya dilihat dari berapa besar uang yang masuk ke kas negara. Perlu dilihat pula berapa banyak usaha yang tetap bertahan, berapa banyak tenaga kerja yang tetap mendapatkan pekerjaan, dan berapa banyak UMKM yang berhasil naik kelas menjadi usaha yang lebih kuat dan tertib.
Pengusaha wajib membayar pajak. Negara wajib memastikan pajak dihitung dan dipungut secara benar. Keduanya harus bertemu pada satu tujuan: penerimaan negara tetap tumbuh, tetapi dunia usaha juga tetap hidup.
Catatan penting: angka tagihan Bolosego Rp1,3–Rp1,5 miliar saya pertahankan sebagai informasi dari naskah Anda, bukan sebagai angka yang saya verifikasi secara independen.(Red)
Cek Berita dan Artikel Lainnya di Google News Beritabanten.com


Tinggalkan Balasan