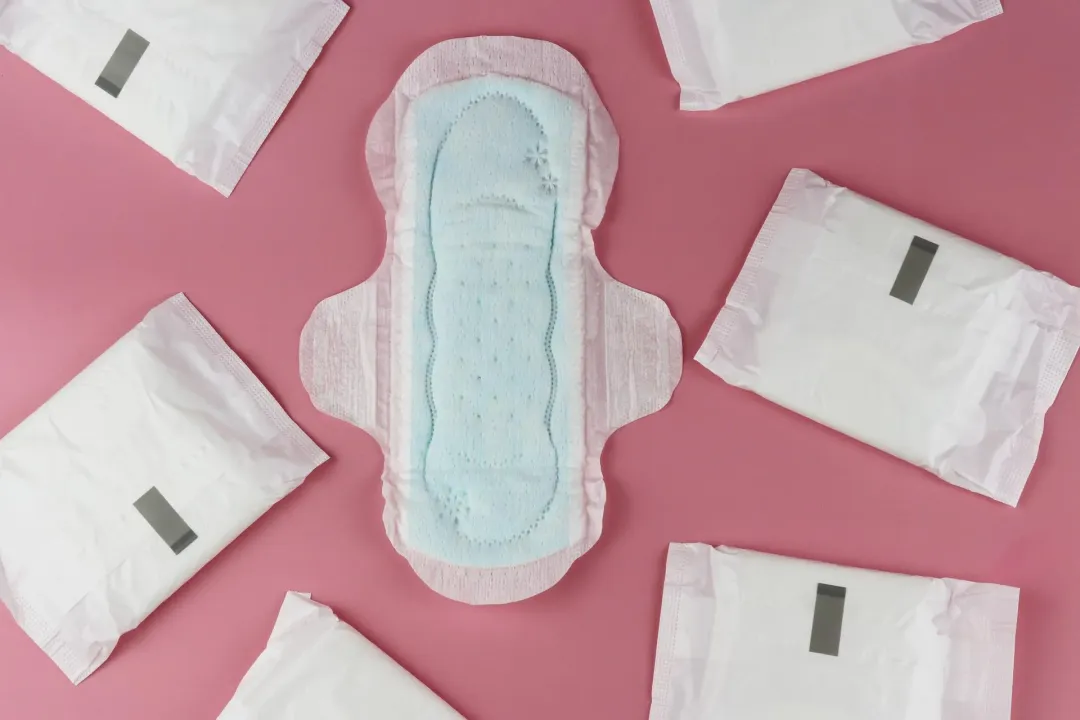
Beritabanten.com – Polemik pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut perempuan membuka perdebatan lebih mendasar tentang bagaimana negara memahami kebutuhan dasar masyarakat. Pembalut selama ini diperlakukan sebagai barang kena pajak, sama seperti berbagai produk konsumsi lainnya. Padahal, terdapat perbedaan mendasar antara barang yang dibeli berdasarkan pilihan konsumsi dengan barang yang dibutuhkan karena proses biologis yang tidak dapat dihindari. Perempuan tidak memilih untuk mengalami menstruasi. Menstruasi merupakan proses biologis alami yang berlangsung secara berulang selama masa reproduksi. Karena itu, pembalut bukan sekadar produk komersial, melainkan kebutuhan sanitasi yang berkaitan langsung dengan kesehatan, kebersihan, martabat, dan kemampuan perempuan menjalankan aktivitas sehari-hari. Pertanyaannya, mengapa kebutuhan yang bersifat kodrati seperti ini justru masih dibebani pajak?
Ketika Negara Menganggap Kebutuhan Biologis sebagai Komoditas Biasa
Direktorat Jenderal Pajak melalui Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat, Inge Diana Rismawanti, menyampaikan bahwa pembalut termasuk Barang Kena Pajak. Dalam skema PPN yang berlaku, tarif nominal 12 persen menggunakan dasar pengenaan pajak sebesar 11/12 dari harga jual, sehingga beban efektifnya menjadi 11 persen untuk barang nonmewah. Ditjen Pajak juga menyatakan bahwa perlakuan perpajakan terhadap produk menstruasi dapat dipertimbangkan dengan memperhatikan karakteristik produk dan dampaknya bagi masyarakat. Pernyataan ini semestinya menjadi pintu masuk bagi pemerintah untuk melakukan evaluasi kebijakan, bukan sekadar menjelaskan ketentuan perpajakan yang berlaku. Sebab, persoalan utamanya bukan apakah pembalut memenuhi definisi barang kena pajak menurut peraturan, melainkan apakah secara moral, sosial, dan kebijakan publik barang tersebut memang layak diperlakukan seperti komoditas konsumsi biasa.
Keadilan Substantif dan Beban Pajak yang Tidak Setara
Dalam teori keadilan distributif John Rawls, kebijakan negara seharusnya memperhatikan kelompok masyarakat yang paling rentan dan memastikan distribusi beban maupun manfaat kebijakan berlangsung secara adil. Prinsip keadilan tidak cukup berhenti pada perlakuan yang sama secara formal, tetapi harus memperhitungkan kondisi sosial dan kebutuhan riil masyarakat. PPN memang secara formal dikenakan kepada konsumen tanpa membedakan laki-laki atau perempuan. Namun, dalam praktiknya, kebutuhan pembalut secara khusus ditanggung oleh mereka yang mengalami menstruasi. Perempuan dari kelompok ekonomi lemah menghadapi beban yang lebih besar karena kebutuhan tersebut harus dipenuhi secara rutin dan tidak dapat ditunda begitu saja. Di sinilah muncul persoalan keadilan substantif: aturan yang tampak netral belum tentu menghasilkan dampak yang adil bagi seluruh warga negara.
Menstruasi Bukan Pilihan, Berbeda dengan Konsumsi Barang Lain
Kita dapat membandingkan pembalut dengan kacamata. Keduanya sama-sama dapat menjadi kebutuhan penting bagi seseorang. Namun, karakteristik kebutuhannya berbeda. Kacamata dibutuhkan berdasarkan kondisi penglihatan seseorang, sedangkan menstruasi merupakan proses biologis yang berulang bagi orang yang mengalaminya selama masa reproduksi. Tidak ada perempuan yang bisa menghentikan menstruasi hanya karena harga pembalut naik atau kondisi ekonomi sedang sulit. Mereka tetap harus memenuhi kebutuhan sanitasi tersebut, sekalipun harus mengurangi pengeluaran untuk kebutuhan lain. Artinya, permintaan terhadap produk menstruasi bukan semata-mata lahir dari preferensi pasar, melainkan dari kebutuhan biologis. Negara perlu memahami perbedaan ini ketika menyusun kebijakan fiskal. Tidak semua barang kena pajak memiliki karakteristik sosial yang sama, sehingga perlakuan fiskalnya juga layak dievaluasi berdasarkan fungsi dan urgensinya.
Period Poverty: Ketika Kemiskinan Membuat Perempuan Kehilangan Hak atas Sanitasi
Persoalan ini juga berkaitan dengan fenomena period poverty atau kemiskinan menstruasi. Istilah tersebut menggambarkan kondisi ketika perempuan mengalami kesulitan memperoleh produk menstruasi yang layak karena keterbatasan ekonomi. Akibatnya, sebagian perempuan terpaksa menggunakan pembalut terlalu lama, memilih bahan pengganti yang kurang higienis, atau bahkan membatasi aktivitas sehari-hari. Dampaknya tidak berhenti pada persoalan kenyamanan, tetapi dapat menjalar ke kesehatan, pendidikan, pekerjaan, dan partisipasi sosial. Bayangkan seorang siswi dari keluarga miskin yang harus memilih antara membeli pembalut atau menggunakan uang sakunya untuk kebutuhan sekolah. Dalam kondisi demikian, pengenaan pajak atas produk menstruasi memang bukan satu-satunya penyebab kemiskinan menstruasi, tetapi menjadi bagian dari beban biaya yang seharusnya dapat dikurangi melalui kebijakan negara.
Negara Lain Sudah Mengubah Cara Pandang terhadap Pajak Menstruasi
Sejumlah negara telah mengambil langkah untuk mengurangi bahkan menghapus pajak produk menstruasi. Kanada membebaskan produk menstruasi dari pajak GST sejak 2015. Australia menghapus GST atas produk menstruasi pada 2019 setelah sebelumnya menjadi bahan perdebatan publik. India menghapus GST atas pembalut pada 2018, sedangkan Jerman menurunkan tarif pajak produk menstruasi dari 19 persen menjadi 7 persen pada 2020. Prancis juga menerapkan tarif PPN khusus yang lebih rendah untuk produk perlindungan menstruasi. Perbandingan ini memperlihatkan bahwa kebijakan pajak bukan sesuatu yang tidak dapat diubah. Pemerintah memiliki ruang untuk membedakan perlakuan fiskal terhadap produk yang memiliki fungsi kesehatan dan sanitasi khusus. Indonesia semestinya tidak tertinggal dalam mengembangkan kebijakan perpajakan yang lebih sensitif terhadap kebutuhan biologis dan keadilan gender.
Perspektif Hak Perempuan dan Tanggung Jawab Negara
Dari perspektif hak perempuan, persoalan pembalut juga berkaitan dengan komitmen Indonesia terhadap Convention on the Elimination of All Forms of Discrimination Against Women (CEDAW), yang diratifikasi melalui Undang-Undang Nomor 7 Tahun 1984. Selain itu, Undang-Undang Nomor 17 Tahun 2023 tentang Kesehatan menegaskan pentingnya penyelenggaraan kesehatan yang memperhatikan kebutuhan masyarakat. Komnas Perempuan pada 30 Oktober 2026 juga menyuarakan perlunya peninjauan pajak produk menstruasi melalui Siaran Pers Nomor 76/HM.02.03/X/2026. Lembaga tersebut mendorong agar pemerintah mempertimbangkan pembebasan pajak produk menstruasi. Ini menunjukkan bahwa isu tersebut telah berkembang menjadi persoalan kebijakan publik yang berkaitan dengan hak kesehatan dan kesetaraan perempuan. Negara tidak cukup hanya memastikan bahwa produk tersedia di pasar, tetapi juga perlu memastikan keterjangkauannya bagi seluruh lapisan masyarakat.
Reformasi Fiskal: Mengapa Pembalut Tidak Dikecualikan?
Secara regulasi, pemerintah memiliki ruang untuk mengevaluasi fasilitas PPN melalui perubahan ketentuan perpajakan yang relevan, termasuk pengaturan dalam PP Nomor 49 Tahun 2022. Pemerintah dapat mempertimbangkan memasukkan produk sanitasi menstruasi ke dalam kelompok barang yang memperoleh fasilitas pembebasan PPN. Alternatif lainnya adalah menerapkan skema PPN Ditanggung Pemerintah, meskipun kebijakan semacam itu berpotensi bersifat sementara dan bergantung pada keputusan fiskal tahunan. Menurut kami, pembebasan permanen merupakan pilihan yang lebih tepat karena kebutuhan menstruasi bukan kebutuhan musiman. Kebijakan tersebut juga harus mencakup berbagai produk sanitasi menstruasi yang memenuhi standar kesehatan, seperti pembalut sekali pakai, tampon, menstrual cup, dan pembalut kain yang dapat digunakan berulang kali. Pemerintah juga perlu mengawasi harga agar penghapusan pajak benar-benar dirasakan konsumen, bukan justru menjadi tambahan keuntungan bagi produsen dan distributor.
Jangan Hanya Menghitung Penerimaan, Hitung Juga Keadilan
Pemerintah tentu dapat mengemukakan alasan penerimaan negara dan kebutuhan menjaga basis pajak. Namun, kebijakan fiskal tidak seharusnya hanya diukur dari besarnya uang yang masuk ke kas negara. Negara juga harus menghitung dampak sosial dari setiap kebijakan perpajakan. Dalam perspektif ekonomi kesejahteraan, kebijakan yang baik bukan hanya menghasilkan penerimaan, tetapi juga mengurangi beban yang tidak proporsional bagi kelompok masyarakat tertentu. Potensi penerimaan dari PPN pembalut perlu dibandingkan dengan manfaat sosial yang dapat diperoleh apabila pajak tersebut dihapus. Akses terhadap sanitasi menstruasi yang layak dapat membantu perempuan tetap bersekolah, bekerja, dan menjalankan aktivitas produktif tanpa harus terbebani biaya yang sebenarnya dapat dikurangi. Dengan demikian, penghapusan pajak pembalut bukan sekadar kehilangan penerimaan negara, melainkan pilihan untuk mengalokasikan prioritas fiskal secara lebih manusiawi.
Negara Harus Berpihak pada Kebutuhan Dasar Perempuan
Pada akhirnya, pemerintah perlu berani mengambil keputusan politik dan fiskal yang berpihak pada kepentingan masyarakat. Menstruasi bukan pilihan, bukan gaya hidup, dan bukan aktivitas konsumsi yang dapat dihentikan ketika seseorang tidak memiliki uang. Karena itu, pembalut seharusnya dipandang sebagai kebutuhan sanitasi dasar yang layak memperoleh perlakuan khusus dalam sistem perpajakan. Penghapusan PPN atas produk menstruasi merupakan langkah konkret untuk mengurangi period poverty, memperkuat perlindungan kesehatan perempuan, dan menghadirkan keadilan dalam kebijakan fiskal. Negara tidak harus kehilangan orientasi penerimaan pajak, tetapi juga tidak boleh kehilangan kepekaan terhadap realitas biologis warganya. Prinsipnya sederhana: jika perempuan tidak dapat memilih untuk tidak mengalami menstruasi, mengapa negara masih harus memajaki kebutuhan dasar untuk menghadapinya? Sudah waktunya pemerintah menghapus PPN pembalut dan menjadikan kebijakan ini sebagai bagian dari komitmen terhadap keadilan sosial dan kesetaraan perempuan. (Red)
Cek Berita dan Artikel Lainnya di Google News Beritabanten.com
Tinggalkan Balasan